
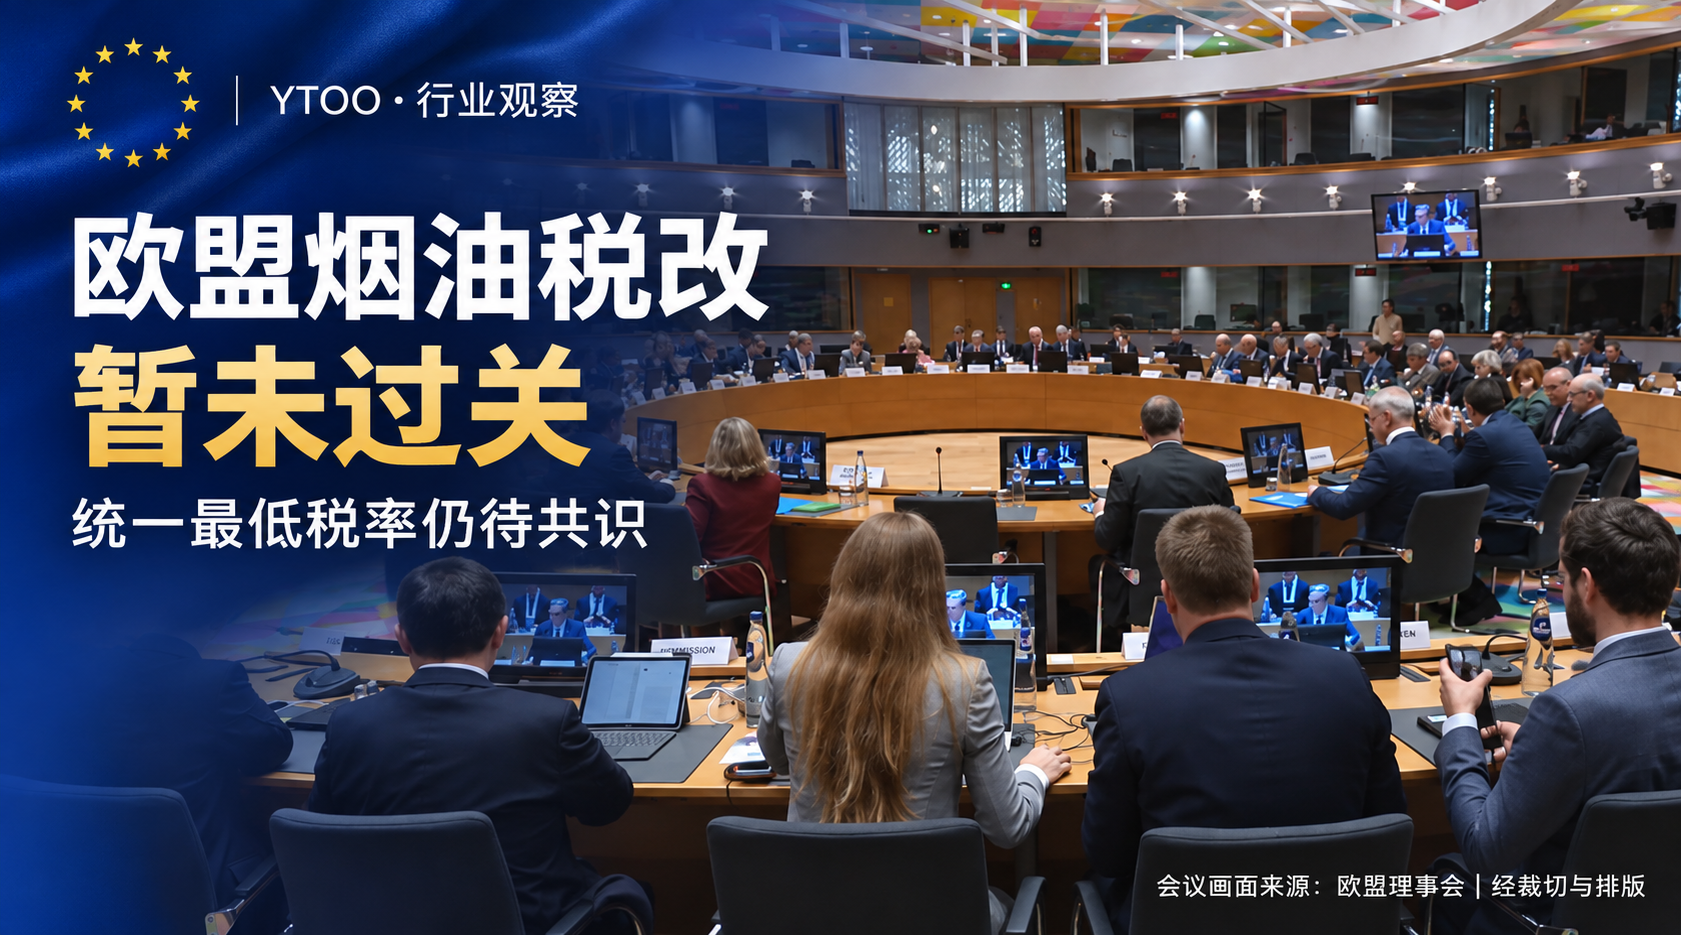
11月9日,欧盟经济与财政事务理事会(ECOFIN)在布鲁塞尔讨论烟草税制改革。
这项改革拟提高传统烟草制品的最低消费税,并将电子烟液、加热烟草和尼古丁袋等产品纳入欧盟最低消费税框架,但当天未能达成一致。
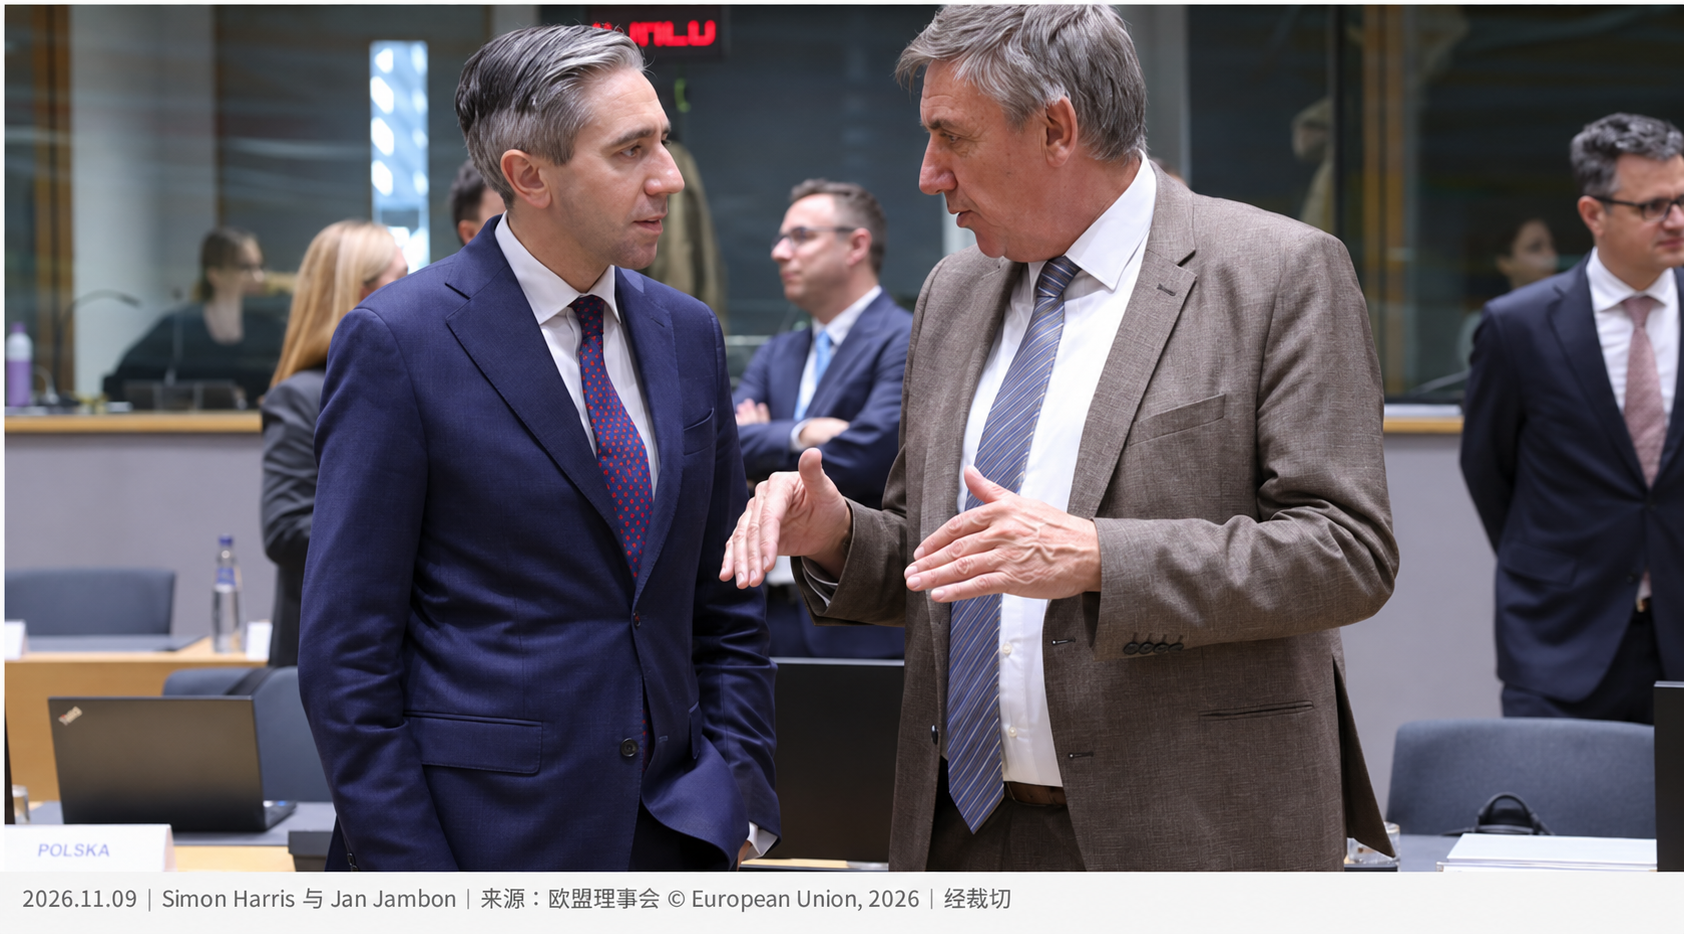
会后,爱尔兰财长、ECOFIN主席 Simon Harris 表示,27个成员国中已有26国支持当前文本,马耳他仍未同意。欧盟消费税立法需要理事会一致通过,因此方案尚未获得通过。
争议焦点:最低税率定多高,今后如何调整
欧盟现行《烟草税指令》尚未为电子烟液设置统一的最低消费税。不少成员国已经自行征税,但税率、计税方式和执行时间存在差异。
本轮改革拟建立共同的最低门槛,成员国仍可在此基础上征收更高税率。它要统一的是最低要求,而不是让所有国家采用相同税率。
根据提交11月9日会议讨论的折中文本,含尼古丁与0mg电子烟液拟适用相同的分阶段最低税率安排:
| 拟适用阶段 | 从价税比例或定额税基准 |
|---|---|
| 2028年7月1日—2029年12月31日 | 含全部税款的零售价格的20%,或每毫升0.20欧元 |
| 2030年1月1日—2031年12月31日 | 含全部税款的零售价格的20%,或每毫升0.25欧元 |
| 2032年起 | 含全部税款的零售价格的30%,或每毫升0.36欧元 |
成员国可采用从价税、按毫升计征的定额税,或两者结合的方式。上述欧元金额属于文本中的欧盟税率基准,具体最低适用金额还涉及草案规定的调整机制,不能直接视为各国最终执行税额。
目前,这些安排仍是谈判文本,并非已生效法规。最终税率、过渡期及实施安排需以正式通过的文件为准。
马耳他为什么仍有保留?
马耳他表示支持公共健康目标,但认为拟议最低税率明显高于本国现行水平,可能对当地市场产生不成比例的影响。同时,马耳他对未来税率调整机制及税收自主权表达担忧,认为欧盟层面不应过度介入各国的税率决定权。
会议讨论中,各方分歧的焦点并不完全相同。芬兰认为尼古丁袋的拟议最低税率偏低,难以起到公共健康保护作用;爱沙尼亚则关注未来调整欧盟最低税率时,成员国是否仍能保留足够的决定权。
这些分歧的本质,有的是担心税率太高冲击市场,有的是觉得税率太低失去意义,还有的是不希望在税务主权上向布鲁塞尔让步。如何在各国不同的市场体量和财政诉求之间找到平衡点,正是这份折中文本目前面临的最大考验。
对烟油制造商和出口企业意味着什么?
欧盟各国税制存在差异,并不是这次会议之后才出现的情况。即使未来最低消费税框架通过,各国保留更高税率的空间,也意味着企业仍需按目标国家进行产品规划。
1. 容量与价格需要放在一起核算
在实行固定每毫升税额的市场,同一税率下,60ml产品的消费税额是10ml产品的六倍,但终端售价与渠道利润未必同比例增长。因此,大容量并不天然意味着更好的价格优势。产品开发时,应结合目标市场的计税方式、零售价格带和渠道成本,评估容量与包装组合。
2. 不含尼古丁,不能直接理解为免税
本轮折中文本同时覆盖含尼古丁和0mg电子烟液,也未对两者设置不同的最低税率路径。对于无尼古丁产品,企业仍需核查目标国家现行的征税范围,不能仅凭“0mg”判断税务待遇。
3. 打样阶段就应明确税务与合规条件
客户确定目标市场后,容量、尼古丁浓度、计税方式、终端价格及包装要求应同步评估,而不是等配方和规格全部确定后再核算税负。
同时,产品法规与税务要求需要分别核查。TPD相关要求不能替代消费税、税务登记或税票义务;资料准备也应以具体产品及目标国家的规定为依据。
最低税率协调,不等于各国规则一致
欧盟推动的是共同的税收底线,而非完全一致的各国税制。对企业而言,跟踪谈判进展与核查目标国现行要求,需要同步进行。
悦拓生物(YTOO)将持续关注主要市场的税制与监管变化,结合客户目标市场,为配方开发、产品规格及相关合规资料准备提供支持。
30,000+配方积累|服务全球30+国家和地区
📩 info@ytoojuice.com
🌐 www.ytoojuice.com
#悦拓生物 #YTOO #欧盟烟油税 #电子烟法规 #烟油消费税 #欧洲市场 #电子雾化液 #OEM #ODM
资料截至2026年11月10日。文中拟议税率及时间安排尚未正式通过,具体以欧盟及成员国主管部门后续公布的文件为准。